
O dinheiro atrapalha o relacionamento quando deixa de ser um assunto conversado com clareza e passa a gerar silêncio, cobrança, culpa ou desconfiança. Diferenças no modo de gastar, poupar, investir ou lidar com dívidas podem desgastar a convivência, principalmente se o casal não possui acordos objetivos sobre responsabilidades financeiras.
Ainda assim, problemas financeiros no casamento não devem ser vistos apenas como falta de amor ou falta de caráter. Muitas vezes, envolvem educação financeira, ansiedade, medo de perder segurança, decisões impulsivas, renda insuficiente, dívidas antigas ou ausência de planejamento. O caminho mais saudável é unir diálogo, organização prática e, quando necessário, apoio profissional.

Como a crise financeira pode afetar um casamento?
A crise financeira pode gerar frustração, insegurança e sensação de fracasso dentro de um casamento. Quando falta dinheiro, sobra tensão. As cobranças aumentam, os planos são adiados e, muitas vezes, cada um lida com a crise de um jeito, o que pode gerar afastamento emocional. O casal, que deveria estar unido para enfrentar o problema, acaba se culpando mutuamente.
O dinheiro impacta no relacionamento porque mexe diretamente com a autoestima, com o bem-estar e com o senso de segurança. Uma crise no casamento por causa de dinheiro é mais comum do que parece, e muitos chegam a terminar o casamento por causa de dinheiro. Não é à toa que questões financeiras estão entre os maiores motivos de divórcio no mundo todo.
Como lidar com o descontrole financeiro no relacionamento?
Lidar com o descontrole financeiro no relacionamento exige calma, clareza e acordos práticos. Em vez de transformar a conversa em acusação, o ideal é separar um momento neutro, fora de discussões e cobranças do dia a dia, para olhar números reais: renda, dívidas, contas fixas, gastos variáveis e prioridades do casal.
Em minha experiência acompanhando casais em momentos de crise, percebo que conversas feitas no auge da raiva costumam piorar o conflito. Funciona melhor combinar um horário tranquilo, colocar as contas na mesa e começar por uma pergunta simples: “o que precisamos organizar primeiro para reduzir a pressão sobre nós dois?”.
Confira algumas dicas:
- Façam um levantamento das dívidas e contas fixas;
- Separem gastos essenciais de gastos por impulso;
- Combinem um limite mensal individual;
- Definam quem paga o quê;
- Evitem esconder compras, empréstimos ou parcelas;
- Revisem o orçamento uma vez por semana;
- Busquem orientação financeira se a dívida estiver fora de controle.
Dinheiro está entre os fatores que mais geram conflitos conjugais?
Questões financeiras aparecem com frequência entre os fatores de conflito nos relacionamentos, especialmente quando envolvem dívidas, falta de transparência, gastos ocultos ou ausência de planejamento. No Brasil, os dados oficiais sobre divórcios são acompanhados pelo IBGE por meio das Estatísticas do Registro Civil. Em 2024, o país registrou 428.301 divórcios em 1ª instância ou por escrituras extrajudiciais.
O estresse financeiro afeta o bem-estar, a autoestima e a convivência do casal. Contas acumuladas, dívidas que se arrastam e a falta de planejamento colocam pressão emocional e geram conflitos constantes. Diante disso, o dinheiro se consolida como uma das principais causas de separação, especialmente quando não há diálogo ou responsabilidade compartilhada.
Separação por problemas financeiros
Casais podem se separar por diferentes tipos de problemas financeiros: desde a falta de dinheiro até o excesso de dívidas, gastos ocultos, impulsividade nas compras e incompatibilidade na gestão do orçamento. Tudo isso mina a confiança, o respeito e o senso de parceria. Quando um gasta sem limites e o outro tenta economizar, a relação perde o equilíbrio.
Além disso, quando as promessas de estabilidade financeira não se concretizam, o desgaste emocional cresce. O parceiro que se sente sobrecarregado passa a carregar não só contas, mas frustração e solidão. E quando o amor começa a ser abafado por boletos e cobranças, a separação parece ser a única saída possível para recuperar a paz interior.
Infidelidade financeira ou desorganização: qual a diferença?
A desorganização financeira acontece quando a pessoa tem dificuldade de planejar, controlar gastos ou manter previsibilidade no orçamento, mesmo sem intenção de esconder. Já a infidelidade financeira envolve ocultar compras, dívidas, contas, empréstimos ou decisões financeiras que provavelmente seriam reprovadas pelo parceiro.
Estudos sobre infidelidade financeira definem esse comportamento como uma forma de esconder decisões financeiras dentro de uma relação de interdependência, o que pode afetar confiança, bem-estar emocional e objetivos do casal. Esse padrão também é descrito como tendência a se envolver em comportamentos financeiros desaprovados pelo parceiro e ocultá-los intencionalmente.
Por que compramos por impulso mesmo sabendo que não deveríamos?
Nem todo gasto impulsivo nasce de irresponsabilidade. Muitas decisões de compra são influenciadas por emoções, urgência, comparação social, recompensa imediata e vieses cognitivos. A pessoa pode saber que precisa economizar, mas ainda assim comprar para aliviar ansiedade, frustração ou sensação de privação.
Na prática do casal, isso significa que a conversa não deve começar apenas com cobrança. É melhor entender quais situações disparam o gasto: promoções, redes sociais, tristeza, pressão de status, uso do cartão de crédito ou falta de limite combinado. Depois disso, o casal consegue criar barreiras mais concretas, como limite por categoria, pausa de 24 horas antes de compras maiores e revisão semanal dos gastos.
Dívidas do parceiro afetam o casamento?
As dívidas de uma pessoa podem afetar a rotina e a confiança do casal, principalmente quando comprometem o orçamento da casa ou são escondidas. Porém, a responsabilidade legal por dívidas pode variar conforme o regime de bens, o momento em que a dívida foi contraída e se ela trouxe benefício para a família.
De forma geral, o Código Civil prevê diferenças entre comunhão parcial, comunhão universal, separação de bens e participação final nos aquestos. Na comunhão universal, por exemplo, há comunicação de bens presentes, futuros e dívidas passivas, com exceções legais; na separação de bens, cada cônjuge mantém administração própria do patrimônio. Já em certas dívidas posteriores ao casamento, a responsabilidade pode depender de ter revertido, parcial ou totalmente, em benefício do outro.
Por isso, se há dívida alta, nome negativado, empréstimo oculto, financiamento ou risco patrimonial, o casal deve buscar orientação jurídica ou financeira antes de tomar decisões importantes.
Confira a seguir principais impactos na relação:
| Situação | O que pode indicar | Primeiro cuidado |
|---|---|---|
| Gastos escondidos | Falta de clareza | Conversar sobre confiança e limites |
| Dívidas antigas | Falta de planos ou vergonha | Mapear valores, juros e prazos |
| Compras por impulso | Busca de alívio imediato | Criar pausa antes de comprar |
| Contas atrasadas | Desordem ou renda insuficiente | Priorizar essenciais e negociar dívidas |
| Brigas por dinheiro | Falha de diálogo | Marcar conversa com números reais |
| Jogos, apostas ou compulsões | Risco de dependência | Buscar apoio profissional |
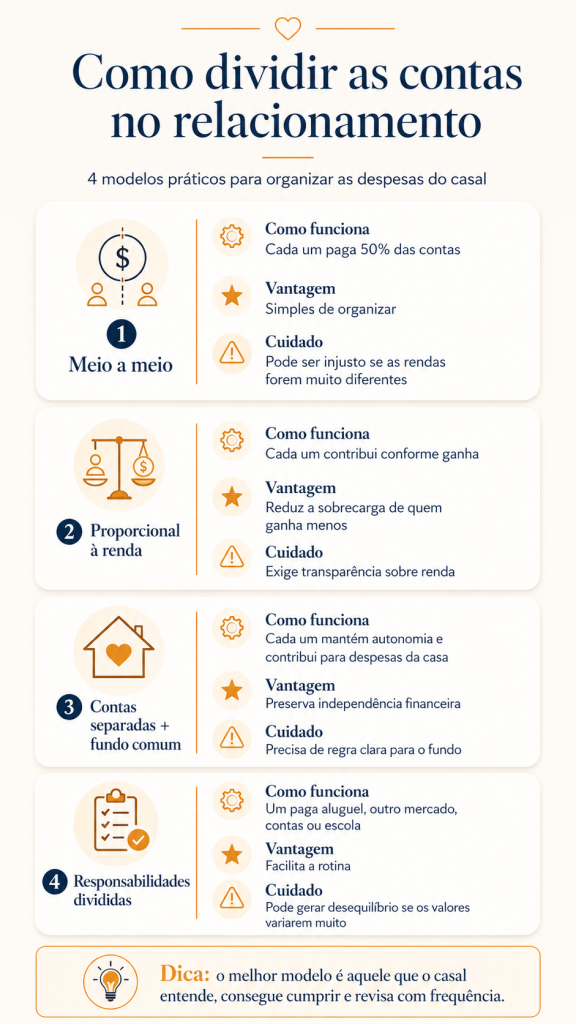
Como dividir contas no relacionamento?
A divisão das contas precisa considerar renda, despesas fixas, dívidas, filhos, moradia, trabalho doméstico e sensação de justiça entre o casal. Não existe um único modelo ideal: o melhor acordo é aquele que os dois entendem, conseguem cumprir e revisam quando a realidade muda.
Conversem abertamente sobre dinheiro
A primeira dica para reduzir discussões por finanças é conversar sem tabus. Dinheiro ainda é um tema sensível para muitos, mas manter o silêncio só gera mal-entendidos. É importante que ambos saibam quanto cada um ganha, quais são os compromissos financeiros existentes e quais são os planos futuros. A gestão de finanças a dois começa com uma boa comunicação.
Divisão proporcional à renda
Se os salários são diferentes, uma divisão proporcional pode ser mais justa. Quem ganha mais contribui com uma parcela maior, sem sobrecarregar o outro. Isso evita desentendimentos por dinheiro e permite que os dois consigam manter o padrão de vida em equilíbrio, sem gerar frustrações ou sensação de injustiça.
Contas separadas com fundo comum
Ter contas separadas pode funcionar bem desde que exista um acordo claro sobre um fundo comum. Esse fundo serve para cobrir despesas da casa, filhos ou viagens. Essa estratégia ajuda a gerenciar dívidas no relacionamento com mais organização, além de manter a autonomia individual sem comprometer a parceria.
Orçamento mensal conjunto
Criar um orçamento mensal conjunto é uma forma de lidar com os problemas financeiros no casal com planejamento. Uma forma simples de começar é usar a regra 50/30/20 como referência: até 50% da renda para necessidades, como moradia, contas, alimentação e transporte; até 30% para desejos, lazer e escolhas pessoais; e 20% para objetivos financeiros, como reserva de emergência, pagamento de dívidas ou investimentos.
Exemplo: se o casal possui renda líquida conjunta de R$ 6.000, a divisão inicial poderia ser R$ 3.000 para necessidades, R$ 1.800 para desejos e R$ 1.200 para reserva, dívidas ou objetivos. Esses percentuais podem ser adaptados conforme a realidade da família.
Estabeleçam limites de gastos individuais
Cada um deve ter liberdade para gastar com o que gosta, mas dentro de limites combinados. Estabelecer esse acordo é essencial para prevenir conflitos financeiros no casal. Isso ajuda a evitar surpresas desagradáveis no final do mês e fortalece a confiança entre o casal, reduzindo brigas por dinheiro.
Como o vício em compras afeta o relacionamento?
Compras impulsivas ou compulsivas podem gerar dívidas, perda de confiança e sensação de sobrecarga no casal, especialmente quando acontecem em segredo. Porém, é importante diferenciar um hábito desorganizado de um comportamento que causa sofrimento, prejuízo financeiro recorrente ou sensação de perda de controle.
Quando a pessoa não consegue parar de comprar mesmo com consequências graves, ou usa compras para aliviar angústia, ansiedade ou vazio emocional, pode ser importante buscar apoio psicológico ou psiquiátrico. O casal também pode procurar orientação financeira para reorganizar dívidas e criar limites saudáveis.
Aviso de responsabilidade: este conteúdo tem finalidade informativa e reflexiva sobre relacionamentos e vida financeira. Ele não substitui consultoria financeira, aconselhamento jurídico, terapia de casal, atendimento psicológico ou orientação contábil. Decisões sobre dívidas, regime de bens, contratos, separação, investimentos ou patrimônio devem ser avaliadas com profissionais qualificados.

Pai Martins é Médium com mais de três décadas de experiência dedicada à orientação espiritual e ao autoconhecimento. Especialista em fenomenologia espiritual e técnicas tradicionais de consulta, como o Jogo de Búzios e a psicografia, ele atua na Umbanda como uma voz de sabedoria e acolhimento. Sua trajetória é marcada pelo compromisso com a clareza emocional e o suporte espiritual de centenas de consulentes ao longo de 30 anos de prática.


